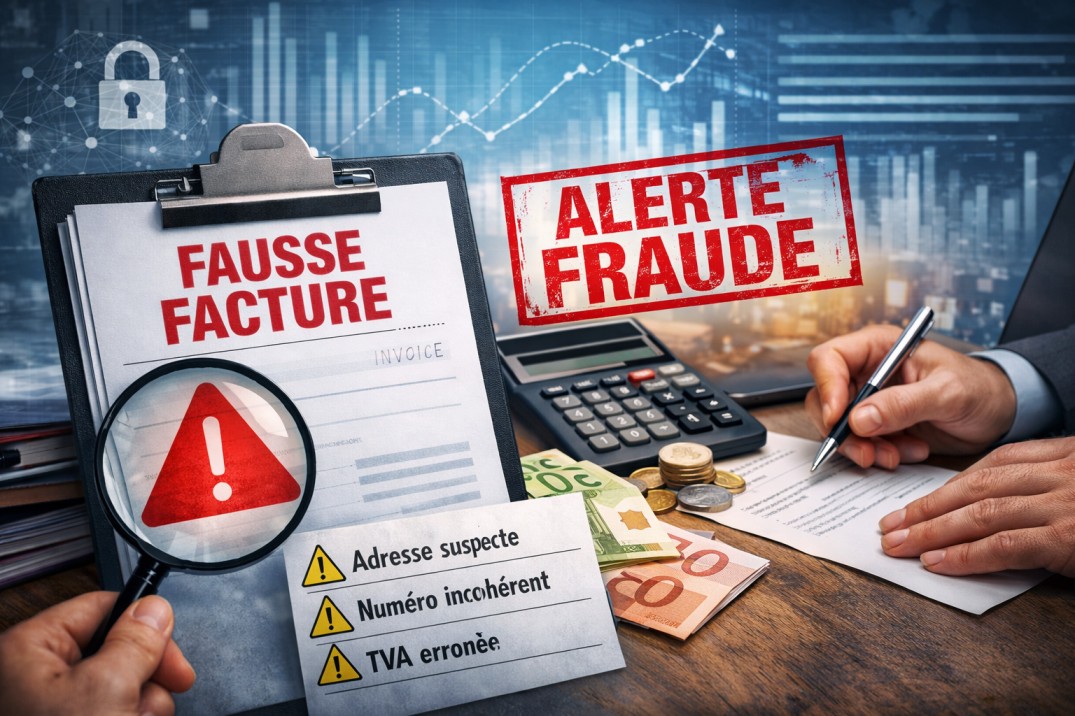
Finance Actu richiama l'attenzione dei decisori e delle funzioni HR su un rischio crescente: le fatture false. Tra frodi interne e truffe esterne, una semplice mancanza di controllo può costare decine di migliaia di euro. Ecco 10 verifiche essenziali per rendere più sicuri i processi di fatturazione e proteggere la liquidità aziendale.
Perché le fatture false rappresentano un rischio importante per le imprese
La frode legata alla fatturazione rientra tra le principali cause di perdite finanziarie nelle imprese, in particolare nel B2B. Secondo il barometro PwC sulle frodi, oltre il 40% delle aziende francesi dichiara di aver subito almeno un tentativo di frode finanziaria.
Una questione finanziaria, giuridica e HR
Una fattura falsa può provocare:
- una perdita immediata di liquidità,
- un rischio fiscale legato a IVA detratta indebitamente,
- una possibile responsabilità del dirigente,
- tensioni interne dovute a errori, sospetti o conflitti.
Le funzioni HR e finance sono in prima linea, soprattutto nelle aziende in cui i circuiti di approvazione sono poco formalizzati.
10 elementi chiave per riconoscere una fattura falsa
1. Dati del fornitore incoerenti o modificati
Verificate sistematicamente:
- l'indirizzo,
- il numero identificativo dell'impresa,
- l'iscrizione al registro competente,
- il conto bancario, incluso l'IBAN.
Un cambiamento improvviso delle coordinate bancarie è un segnale di allerta importante.
2. Un numero di fattura insolito o incoerente
Le fatture false presentano spesso:
- numerazioni non cronologiche,
- duplicati,
- assenza di un numero univoco.
In Francia, l'articolo 289 del CGI impone una numerazione continua e cronologica.
3. Una descrizione vaga o generica delle prestazioni
Esempi sospetti:
- “Prestazioni varie”
- “Costi di servizio”
- “Consulenza generale”
Una fattura legittima dovrebbe descrivere con precisione la natura della prestazione.
4. Assenza delle informazioni legali obbligatorie
In Francia, una fattura deve riportare obbligatoriamente:
- data di emissione,
- identità completa delle parti,
- numero di partita IVA intracomunitaria,
- prezzo al netto dell'IVA, IVA e totale,
- scadenza di pagamento.
Riferimento: articolo L441-9 del Code de commerce francese.
5. IVA incoerente o errata
Prestare particolare attenzione se:
- l'IVA è assente senza giustificazione,
- l'aliquota è errata,
- il calcolo non è corretto.
La detrazione dell'IVA su una fattura falsa è illegittima, anche quando l'impresa dichiara buona fede.
6. Un'urgenza ingiustificata nella richiesta di pagamento
I truffatori fanno spesso leva su:
- urgenza,
- pressione gerarchica,
- scadenze molto brevi.
Qualsiasi richiesta di pagamento che esca dai processi abituali dovrebbe essere bloccata e verificata.
7. Un fornitore sconosciuto o mai qualificato
Prima di effettuare un pagamento, verificate che il fornitore:
- sia registrato nel vostro ERP,
- sia stato sottoposto a una validazione preventiva,
- corrisponda a un contratto o a un ordine d'acquisto esistente.
8. Assenza di un ordine d'acquisto o di un contratto associato
Una fattura legittima dovrebbe poggiare su:
- un contratto,
- un preventivo firmato,
- oppure un ordine d'acquisto.
In assenza di un documento giustificativo, il pagamento dovrebbe essere sospeso.
9. Coordinate bancarie estere senza giustificazione
Un IBAN estero può essere legittimo, ma dovrebbe:
- essere coerente con il Paese del fornitore,
- corrispondere allo storico della relazione.
I conti bancari modificati di recente richiedono particolare attenzione.
10. Una fattura inviata attraverso canali insoliti
Diffidate delle fatture:
- ricevute su un indirizzo e-mail personale,
- inviate da un nuovo contatto,
- allegate a un messaggio insolito.
Buone pratiche per ridurre nel tempo il rischio di fatture false
Rafforzare il controllo interno
- separazione dei compiti tra ordine, approvazione e pagamento,
- doppia validazione delle modifiche delle coordinate bancarie,
- procedure scritte e documentate.
Formare i team HR e finance
Le risorse umane svolgono un ruolo importante nella:
- sensibilizzazione dei team,
- diffusione delle buone pratiche,
- prevenzione delle frodi interne.
Fattura prima o dopo il pagamento: un ulteriore punto di vigilanza
Anche il momento in cui viene emessa una fattura può essere un fattore di rischio. Per approfondire l'argomento, consultate l'analisi completa su quando emettere una fattura prima o dopo il pagamento.
Fonti ufficiali e riferimenti
- Code de commerce francese - articolo L441-9
- Code général des impôts francese - articolo 289
- DGFiP - obblighi di fatturazione
- PwC - Global Economic Crime and Fraud Survey
Nota: articolo sponsorizzato